
Valor real, valor residual y depreciación: cómo se calcula de verdad una indemnización
Hay una escena que se repite en los juzgados y en las mesas de negociación. El perito explica que ha aplicado una depreciación del sesenta por ciento y que ha descontado el valor residual, y en la sala se hace un silencio educado. Nadie pregunta. El abogado toma nota, el juez asiente, y todos siguen adelante dando por bueno un número que, en realidad, no han podido comprobar.
Ese silencio cuesta dinero. Detrás de esas palabras hay operaciones sencillas, y quien las entiende puede discutirlas. Este artículo explica, una por una y con números, las que aparecen en cualquier informe pericial de daños.
La idea de la que sale todo: el seguro repara, no mejora
El artículo 26 de la Ley de Contrato de Seguro lo dice sin rodeos: «El seguro no puede ser objeto de enriquecimiento injusto para el asegurado. Para la determinación del daño se atenderá al valor del interés asegurado en el momento inmediatamente anterior a la realización del siniestro».
Traducido: la referencia no es lo que cuesta comprar uno nuevo, sino lo que valía lo que usted tenía el día antes. Una máquina de dieciocho años no valía lo mismo que una recién instalada. Todo lo demás son formas de medir esa diferencia.
Valor de nuevo, valor real y valor residual
Son tres cosas distintas y se confunden constantemente. Con una máquina delante se ven enseguida.
Valor de nuevo (o de reposición). Lo que cuesta hoy comprar e instalar una máquina equivalente, con transporte, montaje y puesta en marcha incluidos. No es lo que usted pagó en su día: es lo que costaría hoy.
Valor real. El valor de nuevo menos la depreciación por los años de uso y el estado. Es el valor que la ley toma como referencia si la póliza no dice otra cosa.
Valor residual. Lo que todavía vale lo que ha quedado después del siniestro: la chatarra del bastidor, el motor que se salvó, los componentes reaprovechables. Se descuenta de la indemnización, porque sigue siendo suyo.
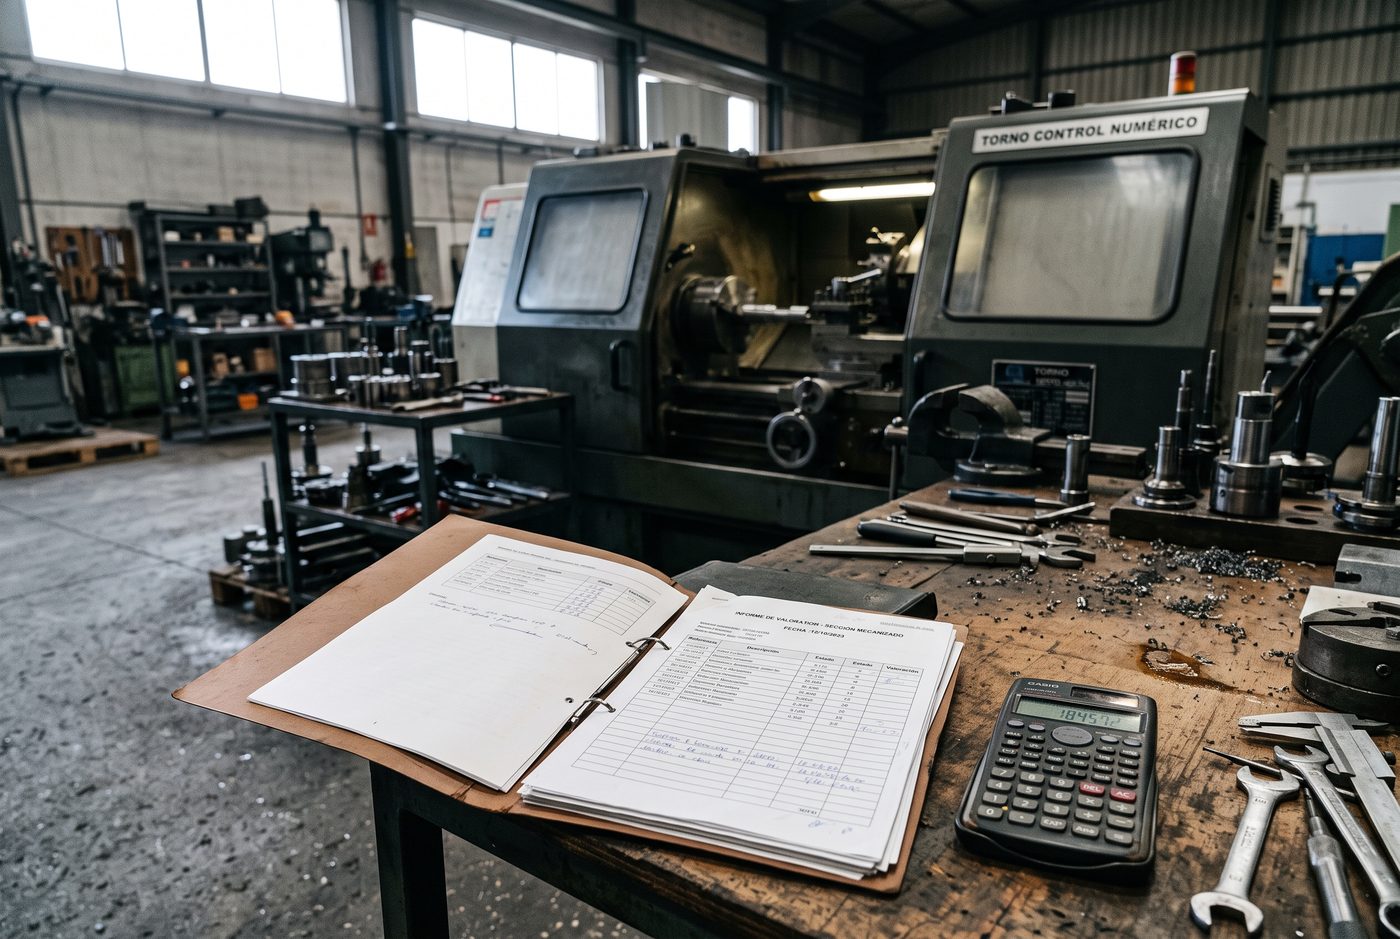
Un ejemplo con números redondos. Torno de control numérico instalado en 2008. Una máquina equivalente cuesta hoy 60.000 € puesta en planta, y lleva dieciocho años en servicio. La cuenta rápida que hace casi todo el mundo —incluidos algunos informes— es esta: si le suponemos veinte años de vida, dieciocho entre veinte es un 90 % de depreciación, con lo que la máquina valdría 6.000 €. Si además los restos se venden como chatarra por 1.200 €, la indemnización se quedaría en 4.800 €.
El asegurado ve que su máquina, que seguía produciendo el día antes, se liquida por 4.800 euros. Y hace bien en desconfiar, porque esa cuenta está mal hecha. Vamos a ver cómo se calcula de verdad.
Cómo se calcula la depreciación de verdad
Aquí está el error más extendido, y lo cometen tanto asegurados como algunos informes: aplicar una regla de tres. Si la máquina tiene dieciocho años y le atribuimos veinte de vida, dieciocho partido por veinte da un noventa por ciento de depreciación, y el asunto parece cerrado.
No es así como se hace. La técnica pericial aseguradora trabaja con dos ideas que la regla de tres se salta:
Primera: un bien en uso nunca vale cero. Por muy amortizado que esté, si sigue cumpliendo su función y la reglamentación en vigor, conserva un valor mínimo. En las tablas de la profesión se llama coeficiente del valor final residual (CVFR), y marca el suelo por debajo del cual la depreciación no puede bajar, tenga la edad que tenga.
Segunda: la depreciación anual sale de una fórmula, no de una intuición.
d = (1 − CVFR) / vida técnica
Donde d es la depreciación anual y la vida técnica sale de tablas contrastadas por tipo de bien. El manual de Técnica Pericial Aseguradora de APCAS, que es el que maneja el sector, asigna a cada familia de bienes su vida técnica y su valor final residual:
| Bien | Vida técnica | Valor final residual | Depreciación anual | Tope |
|---|---|---|---|---|
| Máquina herramienta | 17 años | 30 % | 4,12 % | 70 % |
| Instalación de aire acondicionado | 16 años | 30 % | 4,375 % | 70 % |
| Instalación eléctrica | 25 años | 40 % | 2,40 % | 60 % |
| Rociadores (sprinklers) | 20 años | 30 % | 3,50 % | 70 % |
| Puente grúa | 25 años | 30 % | 2,80 % | 70 % |
| Carretilla elevadora | 18 años | 20 % | 4,44 % | 80 % |
| Equipo informático | 5 años | 20 % | 16,00 % | 80 % |
Tablas de depreciación del manual TPA-IRD de APCAS. Son valores medios, y el propio manual advierte de que deben contrastarse en cada caso.
El torno, ahora con el método correcto
Volvamos al torno de control numérico: valor de nuevo 60.000 €, dieciocho años en servicio.
- Vida técnica de la máquina herramienta: 17 años. Valor final residual: 30 %.
- Depreciación anual: d = (1 − 0,30) / 17 = 4,12 % al año.
- A dieciocho años, la cuenta daría 74 %… pero el tope es 1 − 0,30 = 70 %. Ahí se para.
- Valor real = 60.000 × 0,30 = 18.000 €
Compárelo con la regla de tres del principio, que daba 6.000 €. Doce mil euros de diferencia en la misma máquina, y no porque un perito sea más generoso que otro, sino porque uno ha aplicado el método y el otro una división.
Con el equipo de climatización pasa lo mismo. Un equipo de aire acondicionado de 3.500 € con seis años en servicio: la tabla da dieciséis años de vida técnica y un valor final residual del 30 %, es decir un 4,375 % anual. Seis años son un 26,25 % de depreciación y un valor real de 2.581 €, no los 1.750 € que salen de dividir seis entre doce. En un equipo la diferencia son ochocientos euros; en la climatización completa de un hotel, decenas de miles.
El continente: reconstruir no es comprar
Con los edificios aparece la confusión más cara de todas, porque se mezclan tres valores que no tienen nada que ver entre sí.
Valor de reconstrucción. Lo que cuesta volver a levantar lo que había: materiales, mano de obra, medios auxiliares, licencias, honorarios técnicos y los gastos de demolición y retirada de escombros. Es el valor que interesa al seguro.
Valor de mercado. Lo que alguien pagaría por el inmueble. Incluye el suelo y depende de la ubicación.
Valor catastral. Un valor administrativo, a efectos fiscales. No sirve para nada en un siniestro.
La regla que aclara el noventa por ciento de las discusiones: el suelo no arde. Un piso en el centro de Barcelona puede valer 500.000 € de mercado y costar 180.000 € reconstruirlo, porque buena parte de su precio es la ubicación, que sigue ahí después del incendio. Asegurar el continente por el valor de mercado es pagar de más durante años; asegurarlo por el valor catastral es garantizarse un infraseguro.
Un ejemplo de nave industrial: 1.200 m² construidos, con un coste de reconstrucción estimado en 900 €/m², da 1.080.000 € de valor de reconstrucción, al margen de lo que valga el solar. Sobre esa cifra se aplica después la depreciación que corresponda a la antigüedad y al estado de la construcción. Y ahí la cuenta tampoco es una regla de tres.
Y en los edificios, ni siquiera es lineal
Para la construcción no se usa un porcentaje anual constante, sino tablas de depreciación estructural que reparten el desgaste de forma desigual a lo largo de la vida del inmueble: los primeros años pesan poco y el ritmo se acelera después. La más utilizada en el sector es la tabla de S. Michael (del Tratado de Tasación de Stanley Michael), que distingue por tipo de estructura, con vidas de cuarenta años para las de madera, sesenta para las mixtas de cerámica y madera, setenta y cinco para las cerámicas y cien para el hormigón armado o el armazón metálico. Una nave de hormigón de treinta años se deprecia en ella un 33,6 %; una de estructura de madera de la misma edad, un 65 %.
Un dato que sorprende a casi todo el mundo: esas tablas topan en el 75 %. Un edificio de hormigón de cien años, en pie y en uso, no se deprecia al cien por cien. Nunca.
Y encima hay un segundo factor que casi nadie reclama: el estado de conservación, que corrige la depreciación por antigüedad multiplicándola. El baremo que recoge el manual, tomado de la Orden Ministerial de 28 de julio de 1989, aplica un coeficiente de 0,3 sobre la depreciación calculada a un inmueble en muy buen estado; 0,6 si está en buen estado; 1,0 si es medio; 1,3 si es deficiente; y 1,6 si está en estado de abandono.
Con nuestra nave de 1.080.000 € de valor de reconstrucción y treinta años de antigüedad, la tabla da un 33,6 % de depreciación por edad, es decir un valor real de 717.120 €. Pero si la nave está bien conservada y se acredita:
- Estado medio (coeficiente 1,0): depreciación 33,6 % → 717.120 €
- Estado bueno (coeficiente 0,6): depreciación 20,2 % → 862.272 €
- Estado muy bueno (coeficiente 0,3): depreciación 10,1 % → 971.136 €
Doscientos cincuenta mil euros de diferencia entre un estado medio y uno muy bueno, sobre el mismo edificio y la misma antigüedad. Por eso las fotografías del estado previo, los partes de mantenimiento y las facturas de reformas no son papeleo: son dinero.
Depreciación no es lo mismo en todo
Un error frecuente es aplicar el mismo porcentaje a todo el siniestro. En un mismo edificio conviven elementos con vidas útiles muy distintas:
- Estructura: décadas de vida útil, se deprecia muy despacio.
- Cubierta e impermeabilizaciones: vida útil intermedia y muy sensible al mantenimiento.
- Instalaciones (eléctrica, climatización, contra incendios): vida útil más corta y renovaciones parciales frecuentes.
- Acabados (pintura, pavimentos, falsos techos): vida útil corta.
Aplicar a la estructura la depreciación de los acabados, o al revés, distorsiona la valoración completa. Una valoración seria desglosa por partidas y justifica el criterio de cada una. Si la oferta que recibe es un número global sin desglose, no es que sea baja: es que no se puede comprobar, y eso ya es motivo suficiente para pedir explicaciones por escrito.
La cláusula de valor a nuevo: cuando la póliza mejora la ley
Muchas pólizas incorporan la garantía de reposición a nuevo, que indemniza sin descontar depreciación. Es una mejora contractual sobre el mínimo legal y es la que convierte los 18.000 € de valor real del torno en los 60.000 € que cuesta reponerlo. Pero tiene condiciones que conviene conocer antes del siniestro, no después:
- Suele decaer por encima de cierto porcentaje de depreciación previa. Si el bien estaba muy envejecido, se vuelve al valor real.
- Casi siempre exige reponer de verdad, en un plazo determinado y con el mismo uso y emplazamiento. Si finalmente no se repone, esa parte no se cobra.
- El pago suele ir en dos tiempos: primero el valor real, y el resto contra justificación de la reposición.
Y una que se olvida siempre: el demérito
Hay daños que se reparan y, aun así, dejan huella. Una estructura reparada correctamente puede seguir siendo apta y haber perdido valor; una vivienda con un historial de inundación no se vende igual. Ese menor valor tras la reparación es el demérito, y es una partida que existe, que se puede razonar técnicamente y que en la práctica casi nadie reclama porque casi nadie sabe que está ahí.
Un vocabulario mínimo para leer un informe
- Valor de nuevo o de reposición: lo que cuesta hoy uno equivalente, instalado.
- Valor real: el de nuevo, menos depreciación.
- Valor residual: lo que valen los restos, y se descuenta.
- Vida técnica: los años de servicio que las tablas de la profesión atribuyen a cada tipo de bien.
- Valor final residual (CVFR): el suelo por debajo del cual no baja un bien que sigue en uso, por viejo que sea.
- Valor de reconstrucción: lo que cuesta volver a levantarlo, sin el suelo.
- Demérito: el valor que se pierde aunque la reparación esté bien hecha.
- Infraseguro: haber declarado menos capital del que valía lo asegurado; reduce la indemnización en proporción, y lo explicamos en este artículo.
Conclusión
Ninguno de estos conceptos es complicado por dentro. Son cuentas de dividir y criterios que se pueden justificar o no. Lo que ocurre es que se presentan envueltos en un lenguaje que desanima a preguntar, y quien no pregunta acaba aceptando el número que le den.
Un buen informe pericial no es el que usa palabras más técnicas: es el que deja cada cifra explicada de manera que el asegurado, su abogado y, llegado el caso, el juez puedan seguir el razonamiento y comprobarlo. Si en el informe que le han entregado no puede reconstruir de dónde sale la indemnización, el problema no es suyo.
Si la valoración que ha recibido no le cuadra o no consigue reconstruir de dónde sale la cifra, en Leal Grup revisamos el criterio aplicado y emitimos un informe que sí se puede seguir. Presupuesto en menos de 24 horas.
Contacta con nosotros:
- Teléfono / WhatsApp: +34 649 00 47 23
- Email: [email protected]
- Web: https://lealgrup.es
Leal Grup — Servicios Periciales en Vilassar de Dalt, Barcelona. 20 años de experiencia, 500+ siniestros peritados. Acreditaciones FUEDI ELAE y APCAS 9696.
← Volver al blog¿Le ha pasado algo parecido? Cuéntenos su caso
Respuesta en menos de 24 horas laborables. Sin compromiso.